L’attachement de la commune de Thairé au bien vivre et à la question environnementale se traduit par diverses actions menées avec les habitants engagés.
Dès 2015 la commune de Thairé a volontairement choisi de cesser l’usage de pesticides chimiques dans tous ses espaces publics (rues, stade, parc municipal, cimetières, bas-côtés de routes), soit deux ans avant l’application de la loi interdisant les produits phytosanitaires par les collectivités.
Vivre ensemble
Par définition les troubles de voisinage correspondent à des nuisances variées générées par une personne, des choses, des animaux, et causant un préjudice aux individus se trouvant dans la même aire de proximité.
Nombre de troubles anormaux de voisinage correspondent à des nuisances sonores, visuelles ou olfactives.
Ils peuvent être sanctionnés dès lors qu’ils constituent un trouble anormal se manifestant de jour ou de nuit.
Le bruit constitue l’une des nuisances les plus fortement ressenties en termes de qualité de la vie, avec des répercussions sur la santé. De fait le maire a la possibilité de prendre un arrêté municipal afin d’édicter des dispositions particulières relatives au bruit en vue d’assurer la protection de la santé publique.
« Aucun bruit particulier ne doit, par sa durée, sa répétition ou son intensité, porter atteinte à la tranquillité du voisinage ou à la santé de l’homme, dans un lieu public ou privé, qu’une personne en soit elle-même à l’origine ou que ce soit par l’intermédiaire d’une personne, d’une chose dont elle a la garde ou d’un animal placé sous sa responsabilité. »
Article R1336-5 du Code de la Santé Publique
Après échanges avec la population, la municipalité de Thairé a souhaité, avant de prendre un tel arrêté, établir une charte du bien-vivre, débattue avec les habitants lors de ces échanges.
Les travaux de bricolage ou de jardinage réalisés à l’aide d’outils tels que tondeuses à gazon, tronçonneuse, perceuses, raboteuse, scies électriques (appareils susceptibles de causer une gêne en raison de leur intensité sonore) ne doivent être effectués que :
Les jours ouvrables de 8h à 12h30 et de 13h30 à 19h30,
Les samedis de 9h à 12h et de 14h30 à 18h,
Les dimanches et jours fériés de 10h à 12h.
Brûlage de déchets verts
Le brûlage de déchets verts et d’autres végétaux est interdit (Art L 1312-1 du Code de la Santé Publique).
Les déchets doivent être déposés en déchetterie sous peine d’une contravention de 3ème classe pouvant aller jusqu’à 450 € d’amende.
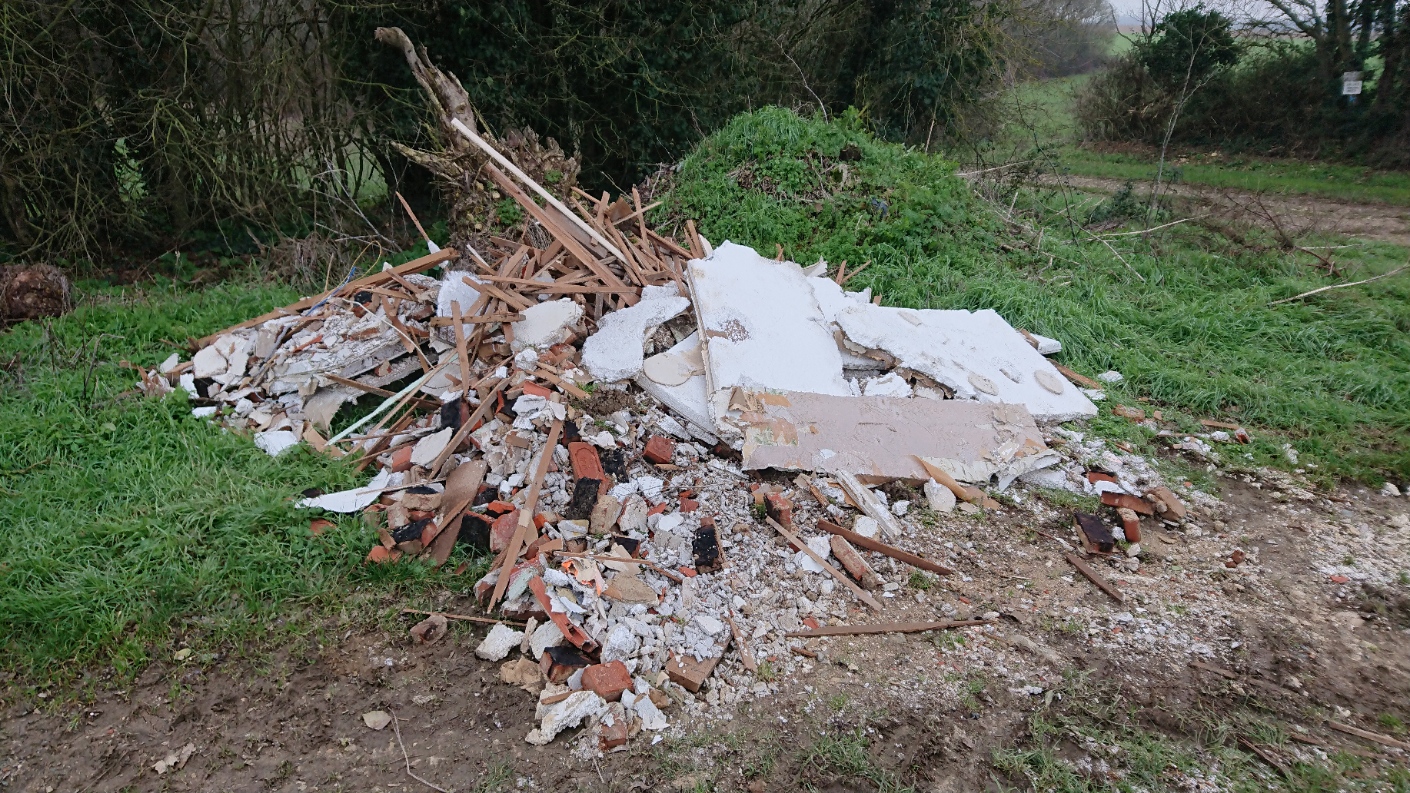
Les dépôts sauvages sont également interdits (vous encourez de 68 euros à 1 500 euros d’amende, voire 3 000 euros en cas de récidive).
Litiges entre voisins
Depuis le 1er octobre 2023, il est obligatoire de recourir à un mode de résolution amiable avant de saisir le tribunal judiciaire d’un litige portant sur le paiement d’une somme qui ne dépasse pas 5 000 €.
Le conciliateur de justice est un auxiliaire de justice bénévole. Son rôle est d’accompagner les parties dans la recherche d’une solution amiable à leur différend. Le conciliateur peut être désigné par les parties ou par le juge. Le recours au conciliateur de justice est gratuit. L’accord qu’il propose peut être homologué: Approbation d’un acte ou d’une convention par le juge par la justice.
↓
Pour vous accompagner dans votre démarche, vous trouverez ci-dessous toutes les informations légales concernant la saisine d’un conciliateur de justice
Prêt épargne logement à partir d'un plan épargne logement (PEL)
Vérifié le 01/01/2025 - Direction de l'information légale et administrative (Premier ministre)
Un prêt épargne logement peut financer l'achat, la construction ou des travaux dans votre résidence principale. Pour l'obtenir, vous devez avoir un plan épargne logement (PEL) ouvert depuis au moins 4 ans. Les caractéristiques du prêt (le montant qui vous est prêté, son taux d'intérêt, le montant de l'éventuelle prime qui vous est versé) dépendent de la date d'ouverture de votre PEL. Nous vous expliquons.
Ouvert depuis 2018
Ouvert entre mars 2011 et décembre 2017
Ouvert entre août 2003 et février 2011
Le prêt épargne logement peut servir à réaliser l'une des opérations suivantes :
Achat de votre résidence principale (dans le neuf ou dans l'ancien)
Construction de votre résidence principale (achat du terrain et travaux de construction)
Travaux d'extension, de réparation, ou d'amélioration de votre résidence principale (surélévation, économie d'énergie, ravalement de façade d'un immeuble en copropriété...)
Financement d'un local à usage commercial ou professionnel qui comprend également votre résidence principale
Les biens immobiliers visés peuvent notamment se situer en France métropolitaine, en Guadeloupe, en Guyane, à La Réunion, à la Martinique, à Mayotte.
Attention :
La banque peut exiger le remboursement immédiat du prêt si vous l'utilisez pour financer une opération qui ne fait pas partie des opérations prévues par la réglementation.
Vous devez respecter les conditions suivantes :
Avoir un PEL arrivé à terme
Pour obtenir un prêt épargne logement, vous devez être titulaire d'un plan épargne logement (PEL) arrivé à terme, c'est-à-dire un PEL qui a atteint la fin de sa durée contractuelle.
La durée contractuelle du PEL est de 4 ans, le PEL arrive donc à terme à la fin de la 4e année.
Mais cette durée contractuelle peut être modifiée d'un commun accord entre la banque et vous, par périodes d'un an.
Attention :
Il n'est pas possible d'obtenir un prêt au-delà d'un délai de 5 ans à compter de l'arrivée à terme du plan fixée contractuellement.
Disposer de droits à prêt
Le montant du prêt qui vous sera accordé est calculé à partir du montant total des intérêts que vous avez obtenus sur le PEL à la date du dernier anniversaire du plan.
Ces intérêts constituent vos droits à prêt.
Si un de vos proches a un PEL, il peut vous céder ses droits à prêt. Cela peut vous permettre d'obtenir un prêt si vous n'avez pas de droits à prêt ou d'obtenir un prêt d'un montant plus élevé que celui auquel vous avez droit.
Pour pouvoir utiliser les droits à prêt d'un proche, il faut que votre PEL et celui de votre proche soient arrivés à terme.
Faire la demande de prêt
Si vous êtes titulaire d'un PEL arrivé à terme, et que vous disposez de droits à prêt générés par votre PEL, vous pouvez demander le prêt épargne logement. En principe, il faut demander le prêt à la banque où vous avez votre PEL. Mais vous pouvez choisir de le demander à une autre banque.
Si vous êtes titulaire d'un PEL qui est arrivé à terme, et que vous disposez de droits à prêt générés par votre PEL ou reçus d'un de vos proches, vous pouvez demander le prêt épargne logement. Lorsque les 2 PEL ne sont pas domiciliés dans la même banque, vous devez faire la demande de prêt épargne logement auprès de la banque où est domicilié le PEL avec le montant des droits à prêt le plus élevé.
Dans tous les cas, avant de vous accorder le prêt, la banque peut exiger les éléments habituellement demandés pour l'octroi de prêts immobiliers :
Preuves de ressources suffisantes pour rembourser le prêt
Mais la banque ne peut pas vous imposer de domicilier vos revenus dans son établissement.
Le taux d'intérêt du prêt dépend de la date à laquelle le PEL a été ouvert.
Taux d'intérêt du prêt selon la date d'ouverture du PEL
Date d'ouverture du PEL
Taux d'intérêt du prêt
Depuis le 1er janvier 2025
2,95 %
En 2024
3,45 %
En 2023
3,2 %
Entre 2018 et 2022
2,20 %
La durée du prêt doit être comprise entre 2 et 15 ans.
Le montant d'un prêt épargne logement est de 92 000 €maximum.
À savoir
Si vous avez un PEL et un CEL ouverts dans la même banque, vous pouvez obtenir auprès de cette banque un prêt à partir de votre PEL et un prêt à partir de votre CEL. Mais le montant total des 2 prêts ne peut pas dépasser 92 000 €.
Le montant de votre prêt épargne logement est calculé à partir des déterminants suivants :
Déterminants pour le calcul du prêt épargne logement
Déterminants
Valeurs à prendre en compte
Montant du prêt épargne logement
92 000 € maximum
Durée du prêt épargne logement
2 ans minimum
15 ans maximum
Droits à prêt
Total des intérêts accumulés sur le PEL
Taux du prêt épargne logement
Il varie selon la date d'ouverture du PEL
Le calcul se fait en 2 temps :
La banque calcule le montant total des intérêts que vous aurez à payer pour rembourser le prêt prêt épargne logement.
Ce montant s'obtient en multipliant vos droits à prêt par un coefficient fixé à 2,5 (ou de 1,5 si vous achetez des parts de SCPI).
À savoir
Vous pouvez demander à la banque un relevé qui fait apparaître vos droits à prêt.
La banque calcule les montants de prêt dont le remboursement, simulé sur la base du taux légal du prêt épargne logement, correspondent à votre total d'intérêts à payer.
Cette opération permet d'identifier plusieurs montants qui varient selon la durée de remboursement du prêt épargne logement.
Plus la durée de remboursement est courte, plus le montant de prêt est élevé. Plus la durée de remboursement est longue, plus le montant de prêt est faible.
Les banques ont en général de calculateurs automatiques qui permettent de générer un tableau avec des montants de prêts et les durées de remboursement correspondantes.
Vous choisissez en accord avec la banque le montant et la durée de prêt correspondante qui vous conviennent le mieux.
Le PEL ouvert depuis le 1er janvier 2018 n'ouvre pas droit à la prime d'État.
Mais la banque peut vous réclamer des pénalités prévues dans le contrat.
Le prêt épargne logement peut servir à réaliser l'une des opérations suivantes :
Achat de votre résidence principale (dans le neuf ou dans l'ancien)
Construction de votre résidence principale (achat du terrain et travaux de construction)
Travaux d'extension, de réparation, ou d'amélioration de votre résidence principale (surélévation, économie d'énergie, ravalement de façade d'un immeuble en copropriété...)
Financement d'un local à usage commercial ou professionnel qui comprend également votre résidence principale
Les biens immobiliers visés peuvent notamment se situer en France métropolitaine, en Guadeloupe, en Guyane, à La Réunion, à la Martinique, à Mayotte.
Attention :
La banque peut exiger le remboursement immédiat du prêt si vous l'utilisez pour financer une opération qui ne fait pas partie des opérations prévues par la réglementation.
Vous devez respecter les conditions suivantes :
Avoir un PEL arrivé à terme
Pour obtenir un prêt épargne logement, vous devez être titulaire d'un plan épargne logement (PEL) arrivé à terme, c'est-à-dire un PEL qui a atteint la fin de sa durée contractuelle.
La durée contractuelle du PEL est de 4 ans, le PEL arrive donc à terme à la fin de la 4e année.
Mais cette durée contractuelle peut être modifiée d'un commun accord entre la banque et vous, par périodes d'un an.
Attention :
Il n'est pas possible d'obtenir un prêt au-delà d'un délai de 5 ans à compter de l'arrivée à terme du plan fixée contractuellement.
Disposer de droits à prêt
Le montant du prêt qui vous sera accordé est calculé à partir du montant total des intérêts que vous avez obtenus sur le PEL à la date du dernier anniversaire du plan.
Ces intérêts constituent vos droits à prêt.
Si un de vos proches a un PEL, il peut vous céder ses droits à prêt. Cela peut vous permettre d'obtenir un prêt si vous n'avez pas de droits à prêt ou d'obtenir un prêt d'un montant plus élevé que celui auquel vous avez droit.
Pour pouvoir utiliser les droits à prêt d'un proche, il faut que votre PEL et celui de votre proche soient arrivés à terme.
Faire la demande de prêt
Si vous êtes titulaire d'un PEL arrivé à terme, et que vous disposez de droits à prêt générés par votre PEL, vous pouvez demander le prêt épargne logement. En principe, il faut demander le prêt à la banque où vous avez votre PEL. Mais vous pouvez choisir de le demander à une autre banque.
Si vous êtes titulaire d'un PEL qui est arrivé à terme, et que vous disposez de droits à prêt générés par votre PEL ou reçus d'un de vos proches, vous pouvez demander le prêt épargne logement. Lorsque les 2 PEL ne sont pas domiciliés dans la même banque, vous devez faire la demande de prêt épargne logement auprès de la banque où est domicilié le PEL avec le montant des droits à prêt le plus élevé.
Dans tous les cas, avant de vous accorder le prêt, la banque peut exiger les éléments habituellement demandés pour l'octroi de prêts immobiliers :
Preuves de ressources suffisantes pour rembourser le prêt
Mais la banque ne peut pas vous imposer de domicilier vos revenus dans son établissement.
Le taux d'intérêt du prêt dépend de la date à laquelle le PEL a été ouvert.
Taux d'intérêt du prêt selon la date d'ouverture du PEL
Date d'ouverture du PEL
Taux d'intérêt du prêt
Entre août 2016 et décembre 2017
2,20 %
Entre février 2016 et juillet 2016
2,70 %
Entre février 2015 et janvier 2016
3,20 %
Entre mars 2011 et janvier 2015
4,20 %
La durée du prêt doit être comprise entre 2 et 15 ans.
Le montant d'un prêt épargne logement doit être compris entre5 000 €minimum et92 000 €maximum.
À savoir
Si vous avez un PEL et un CEL ouverts dans la même banque, vous pouvez obtenir auprès de cette banque un prêt à partir de votre PEL et un prêt à partir de votre CEL. Mais le montant total des 2 prêts ne peut pas dépasser 92 000 €.
Le montant de votre prêt épargne logement est calculé à partir des déterminants suivants :
Déterminants pour le calcul du prêt épargne logement
Déterminants
Valeurs à prendre en compte
Montant du prêt épargne logement
5 000 € minimum
92 000 € maximum
Durée du prêt épargne logement
2 ans minimum
15 ans maximum
Droits à prêt
Total des intérêts accumulés sur le PEL (déduction faite de la prime d'État, si elle a été ajoutée aux intérêts)
Taux du prêt épargne logement
Il varie selon la date d'ouverture du PEL
Le calcul se fait en 2 temps :
La banque calcule le montant total des intérêts que vous aurez à payer pour rembourser le prêt prêt épargne logement.
Ce montant s'obtient en multipliant vos droits à prêt par un coefficient fixé à 2,5 (ou de 1,5 si vous achetez des parts de SCPI).
À savoir
Vous pouvez demander à la banque un relevé qui fait apparaître vos droits à prêt.
La banque calcule les montants de prêt dont le remboursement, simulé sur la base du taux légal du prêt épargne logement, correspondent à votre total d'intérêts à payer.
Cette opération permet d'identifier plusieurs montants qui varient selon la durée de remboursement du prêt épargne logement.
Plus la durée de remboursement est courte, plus le montant de prêt est élevé. Plus la durée de remboursement est longue, plus le montant de prêt est faible.
Les banques ont en général de calculateurs automatiques qui permettent de générer un tableau avec des montants de prêts et les durées de remboursement correspondantes.
Vous choisissez en accord avec la banque le montant et la durée de prêt correspondante qui vous conviennent le mieux.
La prime d'État est un bonus accordé lors du retrait des fonds du PEL arrivé à terme.
La prime d'État est calculée à partir du montant des intérêts acquis sur le PEL.
La prime d’État est versée seulement si les intérêts du PEL vous donnent droit à un prêt d'au moins 5 000 €.
Le montant de la prime correspond à 100 % des intérêts acquis, sans dépasser 1 000 €.
Pour chaque personne à charge vivant habituellement avec l'emprunteur, la prime est majorée. La majoration est de 10 % du montant des intérêts acquis pris en compte pour le montant du prêt, avec un plafond de 100 € par personne à charge. Le plafond est porté à 153 € lorsque le projet immobilier financé est un projet de performance énergétique.
Attention, si le taux du prêt épargne logement est supérieur au taux de l'usure, la banque ne pourra pas vous accorder ce prêt. De ce fait, vous ne pourrez pas obtenir le versement de la prime d’état.
À savoir
La prime d’État est exonérée d'impôt sur le revenu, mais elle est imposable aux prélèvements sociaux.
La prime d’État est versée seulement si les intérêts du PEL vous donnent droit à un prêt d'au moins 5 000 €.
Le montant de la prime correspond à 2/3 des intérêts acquis, sans dépasser 1 000 €.
Pour chaque personne à charge vivant habituellement avec l'emprunteur, la prime est majorée. La majoration est de 10 % du montant des intérêts acquis pris en compte pour le montant du prêt, avec un plafond de 100 € par personne à charge. Le plafond est porté à 153 € lorsque le projet immobilier financé est un projet de performance énergétique.
Attention, si le taux du prêt épargne logement est supérieur au taux de l'usure, la banque ne pourra pas vous accorder ce prêt. De ce fait, vous ne pourrez pas obtenir le versement de la prime d’état.
À savoir
La prime d’État est exonérée d'impôt sur le revenu, mais elle est imposable aux prélèvements sociaux.
La prime d’État est versée seulement si les intérêts du PEL vous donnent droit à un prêt d'au moins 5 000 €.
Le montant de la prime correspond à 50 % des intérêts acquis, sans dépasser 1 000 €.
Le plafond de la prime est porté à 1 525 € si le projet immobilier financé est un projet de performance énergétique.
Attention, si le taux du prêt épargne logement est supérieur au taux de l'usure, la banque ne pourra pas vous accorder ce prêt. De ce fait, vous ne pourrez pas obtenir le versement de la prime d’état.
À savoir
La prime d’État est exonérée d'impôt sur le revenu, mais elle est imposable aux prélèvements sociaux.
La prime d’État est versée seulement si les intérêts du PEL vous donnent droit à un prêt d'au moins 5 000 €.
Le montant de la prime correspond à 40 % des intérêts acquis, sans dépasser 1 000 €.
Par exception, le plafond de la prime est de 1 525 € lorsque le projet immobilier financé est la construction ou l'achat d'un logement respectant un critère de performance énergétique :
Pour un logement neuf, le niveau de performance énergétique globale du logement doit être supérieur à celui qu'impose la réglementation en vigueur à la date du dépôt de la demande de permis de construire.
Pour un logement ancien, son niveau de consommation énergétique doit être peu élevé. Ce niveau est évalué à la date de signature de l'acte authentique, selon la classification réglementaire en vigueur à cette date.
Pour connaître plus précisément le critère de performance énergétique que doit respecter votre projet immobilier, vous pouvez contacter un conseiller France Rénov' :
Où s’adresser ?
Permet de se faire accompagner gratuitement dans ses travaux de rénovation par des conseillers spécialisés de France Rénov'
Par téléphone
0 808 800 700
Ouvert du lundi au vendredi de 9h à 18h. Vous devez avoir votre dernier avis d'imposition.
Service gratuit + coût d'un appel
Attention, si le taux du prêt épargne logement est supérieur au taux de l'usure, la banque ne pourra pas vous accorder ce prêt. De ce fait, vous ne pourrez pas obtenir le versement de la prime d’état.
À savoir
La prime d’État est exonérée d'impôt sur le revenu, mais elle est imposable aux prélèvements sociaux.
Mais la banque peut vous réclamer des pénalités prévues dans le contrat.
Le prêt épargne logement peut servir à réaliser l'une des opérations suivantes :
Achat de votre résidence principale (dans le neuf ou dans l'ancien)
Construction de votre résidence principale (achat du terrain et travaux de construction)
Travaux d'extension, de réparation, ou d'amélioration de votre résidence principale (surélévation, économie d'énergie, ravalement de façade d'un immeuble en copropriété...)
Construction ou achat d’une résidence secondaire (dans le neuf)
Rénovation ou extension d’une résidence secondaire
Achat d’une résidence de loisirs ou de tourisme
À savoir
Les biens immobiliers visés peuvent notamment se situer en France métropolitaine, en Guadeloupe, en Guyane, à La Réunion, à la Martinique, à Mayotte.
Attention :
La banque peut exiger le remboursement immédiat du prêt si vous l'utilisez pour financer une opération qui ne fait pas partie des opérations prévues par la réglementation.
Il faut respecter les 2 conditions suivantes :
Avoir un PEL arrivé à terme
Vous devez être titulaire d'un plan épargne logement (PEL) arrivé à terme, c'est-à-dire un PEL qui a atteint la fin de sa durée contractuelle.
La durée contractuelle du PEL est de 4 ans, le plan arrive donc à terme à la fin de la 4e année.
Mais cette durée contractuelle peut être modifiée d'un commun accord entre la banque et vous, par périodes d'un an :
Si la durée contractuelle du PEL est réduite d'un an, le plan arrivera à terme au bout de la 3e année.
Si la durée contractuelle du plan est prolongée d'un an, le plan arrivera à échéance au bout de le 5e année. La prolongation d'un an peut se faire plusieurs fois de suite, dans la limite d'une durée totale de 10 ans. Ainsi, en cas de prolongations successives, le PEL peut donc arriver à terme au bout de 5, 6, 7, 8, 9, ou 10 ans.
Disposer de droits à prêt
Le montant du prêt qui vous sera accordé est calculé à partir du montant total des intérêts que vous avez obtenus sur le PEL à la date du dernier anniversaire du plan.
Ces intérêts constituent vos droits à prêt.
Si un de vos proches a un PEL, il peut vous céder ses droits à prêt. Cela peut vous permettre d'obtenir un prêt si vous n'avez pas de droits à prêt ou d'obtenir un prêt d'un montant plus élevé que celui auquel vous avez droit.
Pour pouvoir utiliser les droits à prêt d'un proche, il faut que votre PEL et celui de votre proche soient arrivés à terme.
Faire la demande de prêt
Si vous êtes titulaire d'un PEL arrivé à terme, et que vous disposez de droits à prêt (générés par votre plan ou reçus de vos proches), vous pouvez demander le prêt épargne logement. En principe, il faut demander le prêt à la banque où vous avez votre PEL. Mais vous pouvez choisir de le demander à une autre banque.
Si les 2 PEL ne sont pas domiciliés dans la même banque, le prêt doit être octroyé par la banque où est domicilié le PEL dont le montant d'intérêts acquis est le plus élevé.
Dans tous les cas, avant de vous accorder le prêt, la banque peut exiger les éléments habituellement demandés pour l'octroi de prêts immobiliers :
Preuves de ressources suffisantes pour rembourser le prêt
Mais la banque ne peut pas vous imposer de domicilier vos revenus dans son établissement.
Le taux d'intérêt du prêt est de 4,20 %.
La durée du prêt doit être comprise entre 2 et 15 ans.
Le montant d'un prêt épargne logement est de 92 000 €maximum.
À savoir
Si vous avez un PEL et un CEL ouverts dans la même banque, vous pouvez obtenir auprès de cette banque un prêt à partir de votre PEL et un prêt à partir de votre CEL. Mais le montant total des 2 prêts ne peut pas dépasser 92 000 €.
Le montant de votre prêt épargne logement est calculé à partir des déterminants suivants :
Déterminants pour le calcul du prêt épargne logement
Déterminants
Valeurs à prendre en compte
Montant du prêt épargne logement
92 000 € maximum
Durée du prêt épargne logement
2 ans minimum
15 ans maximum
Droits à prêt
Total des intérêts accumulés sur le PEL (déduction faite de la prime d'État, si elle a été ajoutée aux intérêts)
Taux du prêt épargne logement
Il varie selon la date d'ouverture du PEL
Le calcul se fait en 2 temps :
La banque calcule le montant total des intérêts que vous aurez à payer pour rembourser le prêt prêt épargne logement.
Ce montant s'obtient en multipliant vos droits à prêt par un coefficient fixé à 2,5 (ou de 1,5 si vous achetez des parts de SCPI).
À savoir
Vous pouvez demander à la banque un relevé qui fait apparaître vos droits à prêt.
La banque calcule les montants de prêt dont le remboursement, simulé sur la base du taux légal du prêt épargne logement, correspondent à votre total d'intérêts à payer.
Cette opération permet d'identifier plusieurs montants qui varient selon la durée de remboursement du prêt épargne logement.
Plus la durée de remboursement est courte, plus le montant de prêt est élevé. Plus la durée de remboursement est longue, plus le montant de prêt est faible.
Les banques ont en général de calculateurs automatiques qui permettent de générer un tableau avec des montants de prêts et les durées de remboursement correspondantes.
Vous choisissez en accord avec la banque le montant et la durée de prêt correspondante qui vous conviennent le mieux.
Une prime d’État vous est versée lorsque vous utilisez votre PEL pour obtenir un prêt épargne logement.
Le montant de la prime se calcule à partir des intérêts obtenus sur le PEL.
Il est égal à 40 % des intérêts obtenus, sans pouvoir dépasser 1 525 €.
À savoir
La prime d’État est exonérée d'impôt sur le revenu, mais elle est imposable aux prélèvements sociaux.
La municipalité de Thairé a souhaité l’élaboration d’une Charte Architecturale et Paysagère pour la commune.
Ce projet répond à une attente forte de la part des élus et de nombreux habitants pour la préservation de l’identité du territoire à travers son patrimoine architectural et naturel, et pour une vigilance concernant des évolutions observées en matière de construction, de transformation du bâti, de traitement des parcelles.
Celle-ci a pour objectifs de :
Construire collectivement une dynamique de territoire : élaboration d’un référentiel commun en matière d’architecture et d’aménagement paysager,
Améliorer la connaissance du patrimoine bâti et paysager de la commune et rendre cette connaissance accessible à toute la population,
Disposer d’un outil de référence pérenne d’aide à la décision, complémentaire du PLU, qui aidera les porteurs de projets et les services en charge de l’instruction des permis de construire,
Disposer d’un outil de communication synthétique, permettant à chacun d’intégrer cette « référence commune » tant sur le fond que sur la forme. Il pourra notamment être mobilisé dans toutes les opérations d’aménagement ou d’étude sur la commune.
L’état des lieux et le diagnostic étaient le résultat de la concertation avec les Thairésiens et des différents échanges avec l’équipe municipale et les différentes personnes ressources de la commune.
Le document ci-dessous expose de manière illustrée les préconisations définies sur le territoire communal en matière d’architecture, de clôtures, de palettes végétales…
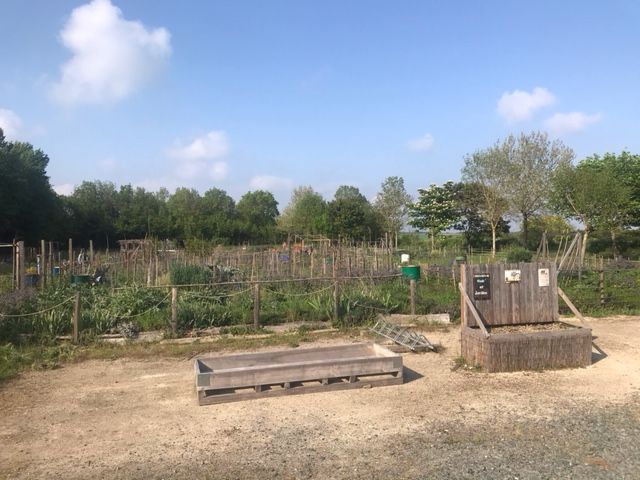
En 2015, sous l’impulsion d’une élue, très sensible à l’environnement, la municipalité a mis à disposition des habitants un terrain entre Thairé et Mortagne de 4 hectares, dont la moitié fut aménagée en jardin.
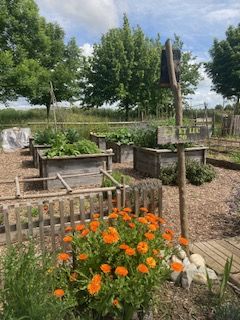
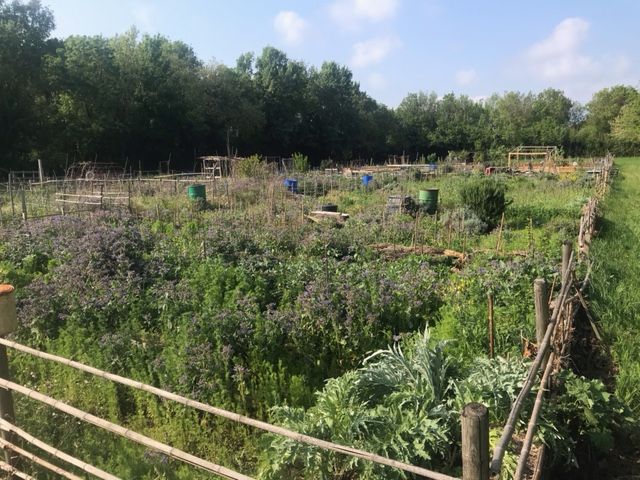
20 parcelles de 70 m2 furent créées, desservies par une allée centrale. Une pompe fut installée ainsi qu’un espace de stationnement. Les jardins sont ensuite entourés d’une prairie et d’arbres ainsi que d’une butte de protection.
La gestion de cet espace fut déléguée à une association Thair’et jardins afin de s’assurer de la bonne utilisation des parcelles et des parties communes, dans le respect des jardins et d’une utilisation responsable. Un règlement intérieur et une charte jardinage et écologique décrivent les modalités des cultures dans un esprit du développement durable et de la biodiversité (pas ou très peu d’utilisation d’outils thermiques par exemple).
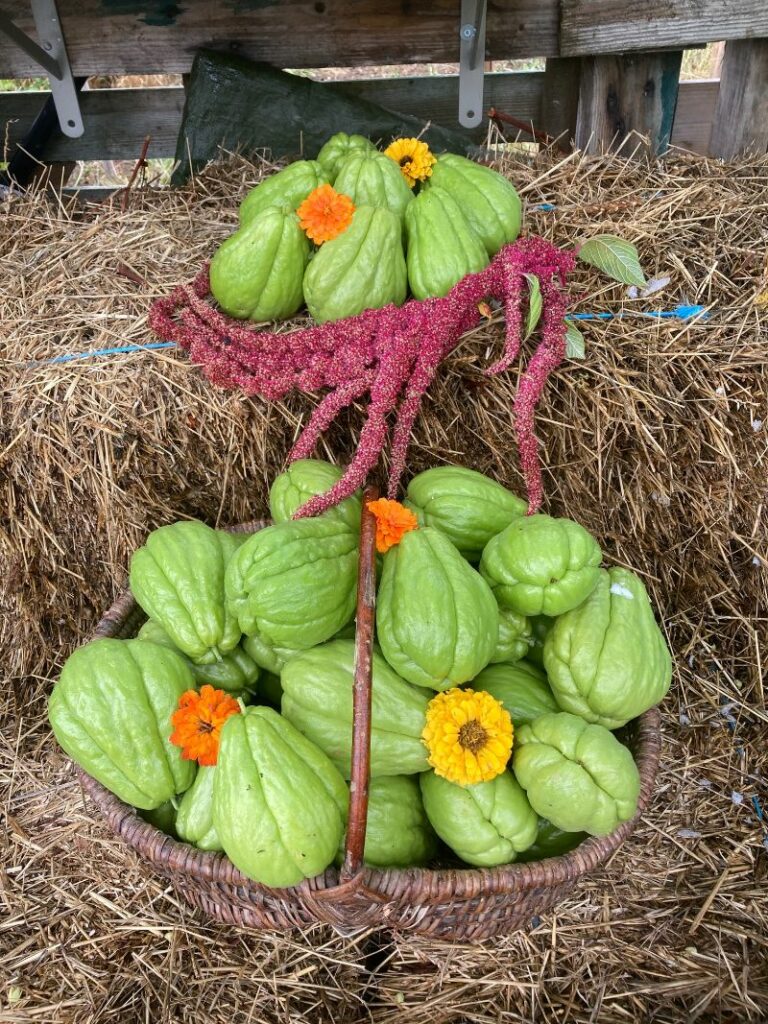
La plupart des parcelles sont cultivées en permaculture. Traverser les jardins, c’est découvrir une friche organisée. Chaque plante a son utilité, bonnes ou mauvaises herbes. La bourache, par exemple, sa fleur est un délice pour les insectes mais agrémente de nombreuses salades, son arrachage facile aère la terre et sa décomposition en fait un engrais vert.
Un espace pédagogique a été mis à disposition pour les acteurs extérieurs.
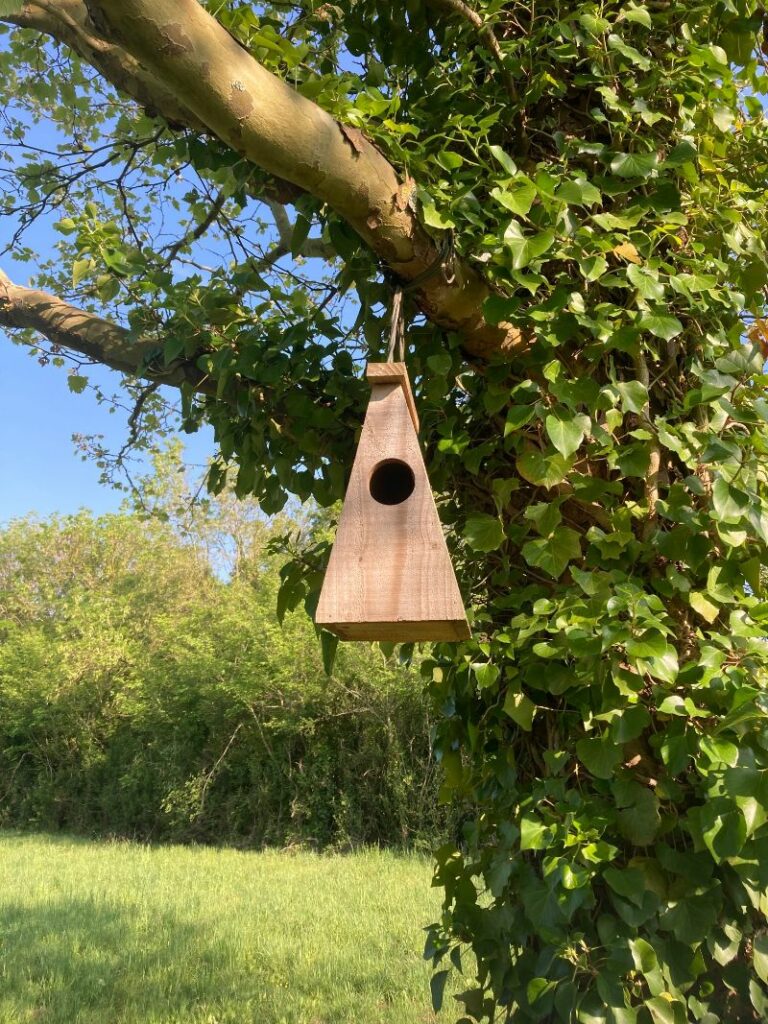
En 2021, l’association est devenue un refuge LPO (ligue de protection des oiseaux), de nombreux nichoirs furent installés et rapidement occupés.
En 2022, le développement de cultures mixtes maraichères et florales a permis l’installation de ruches et ainsi augmenter la pollinisation.
Fin 2022, avec le concours de la chambre d’agriculture, plus de 300 arbres et arbustes ont été plantés sur la butte afin d’augmenter la protection des jardins des produits phytosanitaires.
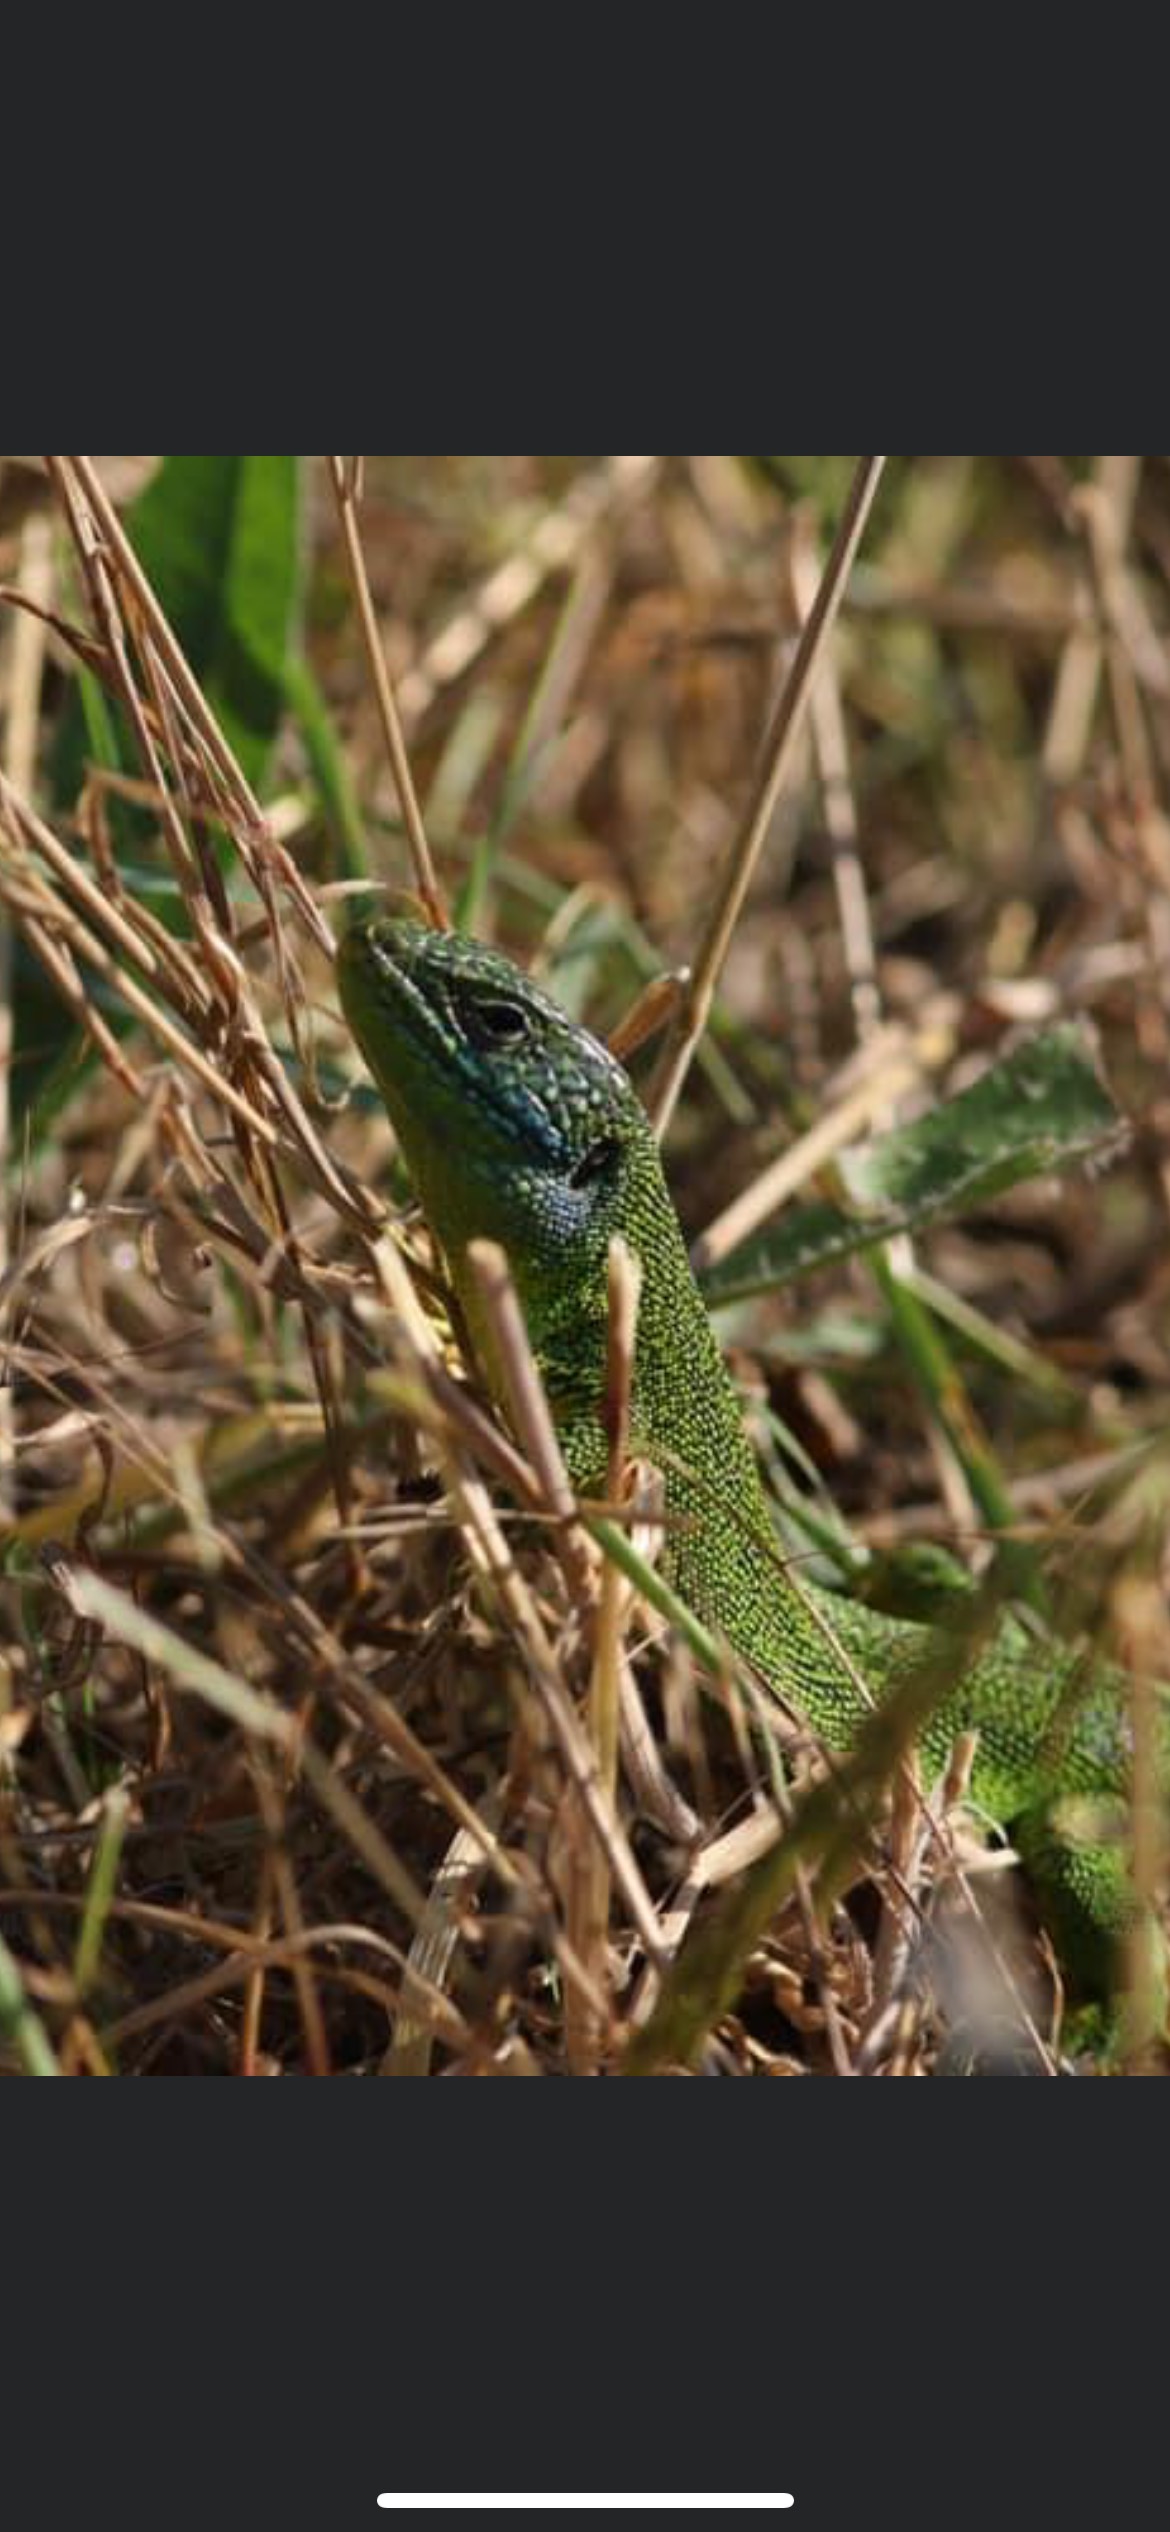
A ce jour, une forte biodiversité s’est développée. Un nombre important d’insectes, de lézards, mammifères et d’oiseaux ont investi cet espace.
L’association s’est alliée avec les producteurs bio de la commune pour les plants, les besoins des parcelles (paille, fumiers).
Les jardiniers se réunissent une fois par mois pour échanger et autour d’un pique-nique pour la fête de la nature et la Saint Fiacre, patron des jardiniers.